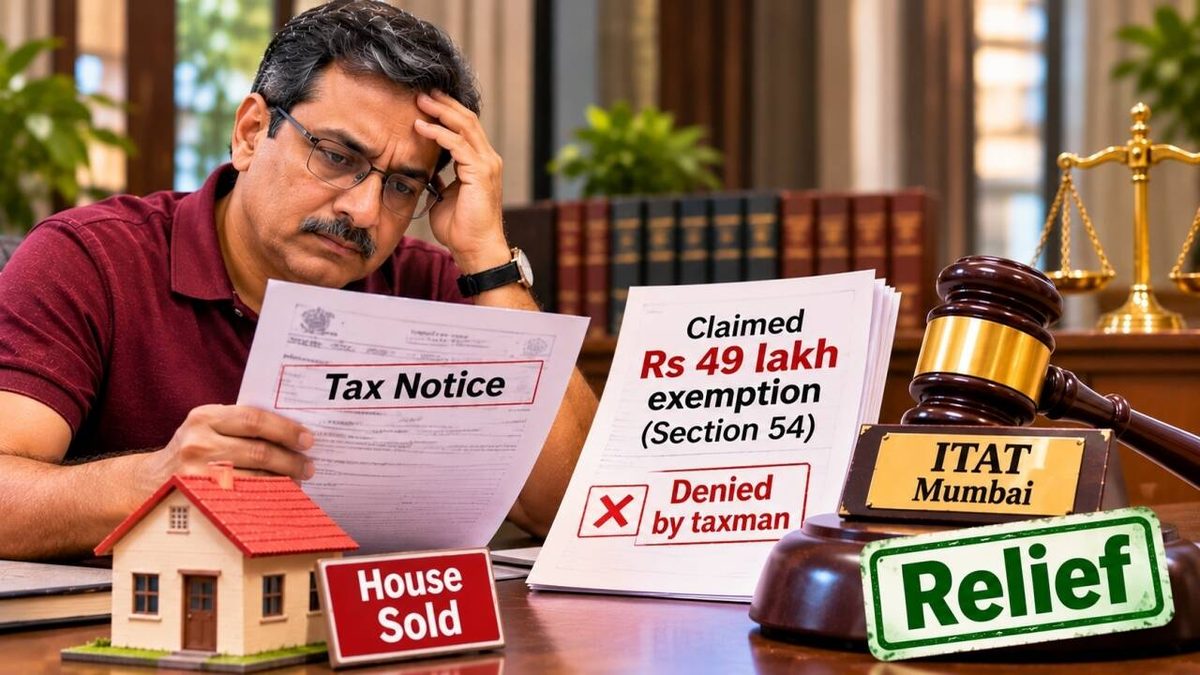
આ મામલો આકારણી વર્ષ 2017-18 સાથે જોડાયેલો છે, જ્યાં એક કરદાતાએ તેનું મૂળ આઈટીઆર (ITR) ભર્યું ન હતું. ઇન્કમ ટેક્સ વિભાગને જ્યારે એ વાતની માહિતી મળી કે આ વ્યક્તિએ આ વર્ષ દરમિયાન 45 લાખ રૂપિયાની સ્થાવર મિલકત ખરીદી છે, ત્યારે કાયદાકીય પ્રક્રિયા હાથ ધરવામાં આવી હતી. વિભાગ દ્વારા સેક્શન 148 હેઠળ નોટિસ પાઠવવામાં આવ્યા બાદ કરદાતાએ એપ્રિલ 2024માં પોતાનું રિટર્ન ફાઇલ કર્યું હતું. આ રિટર્નમાં તેણે રેસિડેન્શિયલ પ્રોપર્ટીના વેચાણ પર થયેલા લોંગ-ટર્મ કેપિટલ ગેઇન (LTCG) દર્શાવ્યા હતા અને અન્ય મિલકતમાં પુનઃરોકાણ કરવાના આધારે સેક્શન 54 હેઠળ 49 લાખ રૂપિયાની ટેક્સ છૂટનો દાવો કર્યો હતો.
જોકે, અસેસિંગ ઓફિસર (AO) અને કમિશનર ઓફ ઇન્કમ ટેક્સ (અપીલ્સ) બંનેએ મૂળ આઈટીઆર ફાઇલ ન કર્યો હોવાના કારણને ટાંકીને કરદાતાનો આ દાવો ફગાવી દીધો હતો અને તેમની આવકમાં વધારો કર્યો હતો. અધિકારીઓનું માનવું હતું કે રિસેસમેન્ટની કાર્યવાહી દરમિયાન આવા દાવા સ્વીકારી ન શકાય. આ નિર્ણય સામે કરદાતાએ મુંબઈ સ્થિત ઇન્કમ ટેક્સ અપેલાઇટ ટ્રિબ્યુનલ (ITAT)ના દરવાજા ખખડાવ્યા હતા, જ્યાંથી તેમને મોટી રાહત મળી છે. ટ્રિબ્યુનલે સ્પષ્ટ કર્યું કે કરદાતાએ કેપિટલ ગેઇનની જે આવક છુપાવી હતી અથવા જે આવક પર ટેક્સ ભરવાનો બાકી હતો, તેની ગણતરી સાથે જ સેક્શન 54 નો દાવો સીધી રીતે જોડાયેલો છે.
ITAT મુંબઈએ પોતાના ચુકાદામાં નોંધ્યું હતું કે સેક્શન 54 એવું ફરજિયાત નથી બનાવતું કે નિર્ધારિત સમયમર્યાદામાં જ આઈટીઆર ભરેલો હોવો જોઈએ. રિસેસમેન્ટ નોટિસના જવાબમાં રજૂ કરાયેલા રિટર્નમાં જો કાયદાકીય શરતો સંતોષાતી હોય, તો માત્ર મોડા રિટર્ન ભરવાને કારણે છૂટ નામંજૂર ન કરી શકાય. આ સાથે જ ટ્રિબ્યુનલે નીચલી અદાલતોના આદેશોને રદ કરીને આ સમગ્ર મામલો ફરીથી અસેસિંગ ઓફિસર પાસે મોકલ્યો છે અને યોગ્ય નિયમો હેઠળ કરદાતાના દાવાની ગુણવત્તા ચકાસીને નવેસરથી નિર્ણય લેવાનો નિર્દેશ આપ્યો છે.