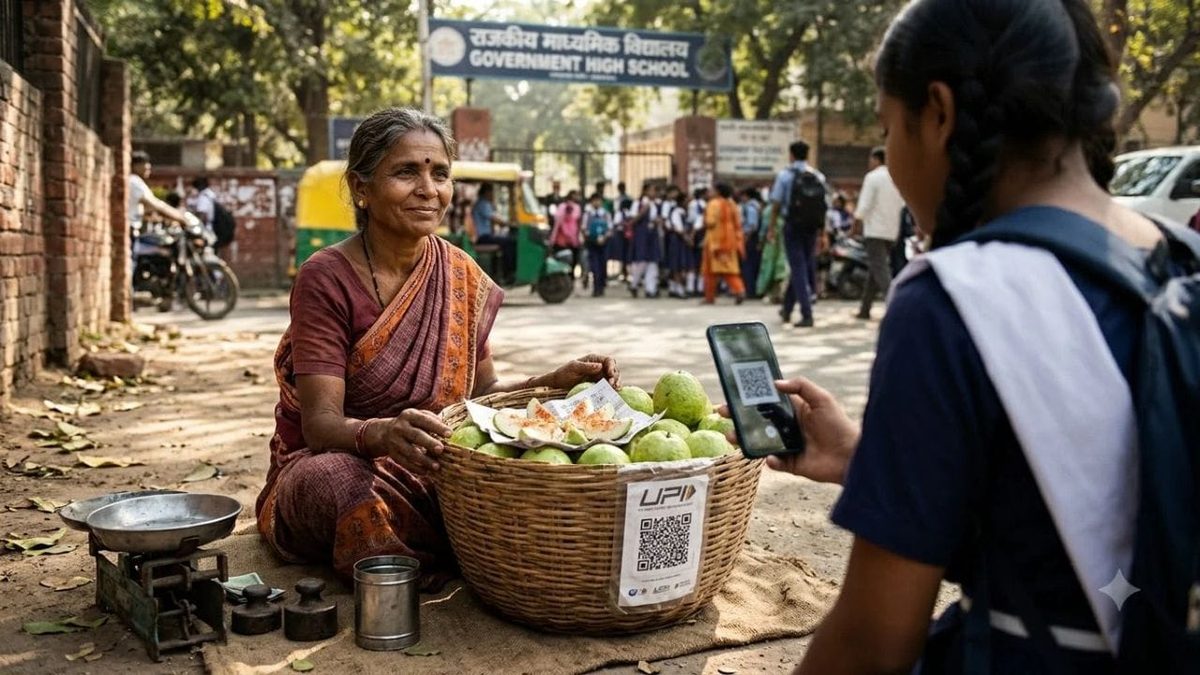
ભારતમાં નાના પાયે વેપાર કરતા લોકો દાયકાઓથી પોતાની આગવી સૂઝબૂઝ અને યાદશક્તિના જોરે ધંધો ચલાવતા આવ્યા છે. ઉદાહરણ તરીકે, શાળાની બહાર જામફળ વેચતી કમલા જેવા અસંખ્ય નાના વેપારીઓએ ક્યારેય કાગળ પર હિસાબ નથી રાખ્યો, પરંતુ તેમની યાદશક્તિનો હિસાબ ક્યારેય કાચો પડતો નથી. ગ્રાહકો પ્રત્યેનો ભરોસો અને મોખૂફીના વ્યવહારો તેમની આખી મૂડી રહ્યા છે. જો કે, આ સુંદર વ્યવસ્થાની સૌથી મોટી મર્યાદા એ હતી કે તેમની પાસે કમાણીનો કોઈ લેખિત પુરાવો નહોતો. બેંકમાંથી નાની લોન લેવાની વાત આવે ત્યારે આ મૌખિક હિસાબ કામ લાગતો નહોતો અને આ જ કારણસર લાખો નાના વેપારીઓ ઔપચારિક આર્થિક વ્યવસ્થાથી હંમેશાં વંચિત રહેતા હતા.
વર્ષ ૨૦૧૬માં યુનિફાઇડ પેમેન્ટ્સ ઇન્ટરફેસ એટલે કે UPI ની શરૂઆત થવાથી ભારતીય અર્થવ્યવસ્થામાં એક શાંત અને મોટી ક્રાંતિ આવી છે. જુલાઈ ૨૦૨૫ના આંકડા મુજબ એક જ મહિનામાં અબજો ટ્રાન્ઝેક્શન થવા એ વાતની સાક્ષી પૂરે છે કે ભારતમાં નાણાકીય લેણદેણ હવે માત્ર મોટા સોદાઓ પૂરતી સીમિત નથી રહી. જામફળ, શાકભાજી, ઓટોનું ભાડું અને મોબાઇલ રિચાર્જ જેવા રોજીંદા નાના વ્યવહારો ડિજિટલ બન્યા છે. ઓછી જરૂરિયાતો, કોઈ એક કંપનીની મનોપોલી ન હોવી અને માત્ર થોડી જ સેકન્ડોમાં થતા ઝડપી પેમેન્ટને કારણે QR કોડ વ્યવસ્થા ઘરઘર સુધી પહોંચી ગઈ છે. કમલા જેવા વેપારીઓની ટોપલી પર પણ જ્યારે QR કોડ લાગ્યો, ત્યારે વેચાણનો એક અજાણ્યો ડિજિટલ રેકોર્ડ તૈયાર થવા લાગ્યો જે હવે તેમની સક્ષમતાનો પુરાવો બની રહ્યો છે.
ડિજિટલ પેમેન્ટના આ યુગમાં જ્યાં એક તરફ નાના વેપારીઓ મુખ્ય આર્થિક પ્રવાહ સાથે જોડાઈ રહ્યા છે, ત્યાં બીજી તરફ કેટલાક નવા પડકારો પણ ઊભા થયા છે. ગ્રાહકોના ખર્ચની માહિતી ડિજિટલ સ્વરૂપે સંગ્રહિત થવાથી ગોપનીયતાના સવાલો પણ ઉદ્ભવે છે, તો બીજી તરફ સ્માર્ટફોન કે ઇન્ટરનેટથી વંચિત રહેલા વર્ગ માટે આ પ્રણાલી હજુ પણ દૂરની વાત છે. તેમ છતાં, અજાણ્યા લોકો વચ્ચે સુરક્ષિત નાણાકીય લેવડદેવડની આ સુવિધાએ દેશના વેપાર જગતનું ચિત્ર બદલી નાખ્યું છે. ભલે ડિજિટલ હિસાબના આ કડક નિયમોમાં અગાઉ જેવા ભરોસાની છૂટછાટ ઓછી થઈ ગઈ હોય, પરંતુ આ પરિવર્તને નાના માણસને સશક્ત બનાવવામાં ઐતિહાસિક ભૂમિકા ભજવી છે.