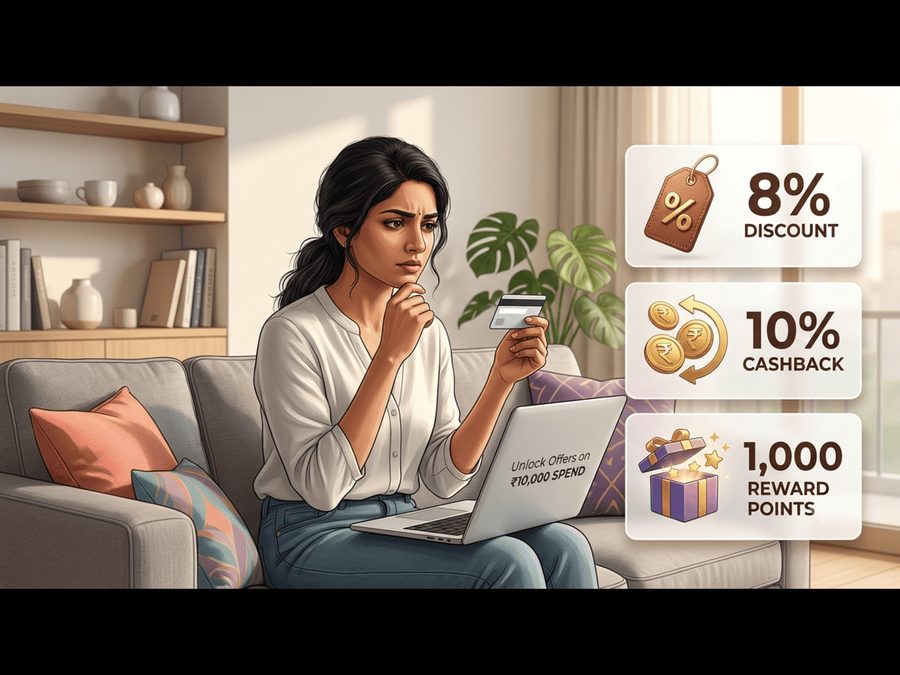
જ્યારે પણ આપણે બજારમાં ખરીદી કરવા જઈએ છીએ અથવા ઓનલાઈન શોપિંગ કરીએ છીએ, ત્યારે આપણી નજર સૌથી પહેલા ડિસ્કાઉન્ટ કે કેશબેક પર પડે છે. ઘણીવાર આપણને 8 ટકા ડિસ્કાઉન્ટ અથવા 10 ટકા કેશબેક જેવી ઓફર્સ જોવા મળે છે. જો તમે એવું વિચારતા હોવ કે 10 ટકા કેશબેક મોટું કહેવાય એટલે એ જ લેવાય, તો થોભી જાઓ! કેશબેક અને ડિસ્કાઉન્ટ વચ્ચે મોટો ફરક છે. ડિસ્કાઉન્ટ એટલે બિલ બનતી વખતે જ સીધા પૈસા ઓછા થઈ જવા, જ્યારે કેશબેક એટલે પહેલા પૂરા પૈસા ચૂકવવા અને પછી અમુક દિવસોમાં રકમ પાછી તમારા બેંક અકાઉન્ટ કે વોલેટમાં જમા થવી. આ નાનો તફાવત જ આપણી બચતનું આખું ગણિત બદલી નાખે છે.
આ સિવાય પર્સનલ ફાઇનાન્સની દુનિયામાં એક બીજો મોટો સવાલ હંમેશા લોકોને મૂંઝવતો હોય છે કે જો તમારી મંથલી સેલેરી 50,000 રૂપિયા હોય, તો શું ઇમરજન્સી ફંડ તરીકે 6 મહિનાના હિસાબે પૂરા 3 લાખ રૂપિયા ભેગા કરવા પડે? વાસ્તવમાં આ કોઈ પથ્થરની લકીર નથી. ઇમરજન્સી ફંડનો અર્થ એ નથી કે તમારી આખી સેલેરીના હિસાબે જ ગણતરી કરવી. તમારે જોવાનું એ રહે છે કે તમારા મહિનાના અનિવાર્ય ખર્ચા કેટલા છે, જેમ કે ઘરનું ભાજડું, લોનનો હપ્તો, બાળકોની સ્કૂલ ફી અને ખાવા-પીવાના ખર્ચા. જો આ બધા ખર્ચા ભેગા મળીને 30,000 રૂપિયા થતા હોય, તો તમારે 6 મહિના માટે 1.8 લાખ રૂપિયાનું ફંડ બનાવવું પૂરતું થઈ જાય છે.
નાણાકીય બાબતોમાં હંમેશા વ્યવહારુ અભિગમ અપનાવવો જ આપણા હિતમાં હોય છે. પછી ભલે તે શોપિંગ કરતી વખતે ડિસ્કાઉન્ટ અને કેશબેક પસંદ કરવાની વાત હોય કે પછી મુશ્કેત સમય માટે ઇમરજન્સી ફંડ બાજુ પર મૂકવાની વાત હોય. જો તમે આ નાની નાની ગણતરીઓ સમજીને પગલાં ભરશો, તો મહિનાના અંતે તમારા બેંક અકાઉન્ટમાં વધારાની બચત ચોક્કસ જોવા મળશે. આજકાલના આ મોંઘવારીના સમયમાં એક એક રૂપિયો સાચવવો એ જ ખરી સમજદારી છે, તેથી ગમે તેવી આકર્ષક ઓફર જોઈને લલચાઈ જવાના બદલે હંમેશા ઠંડા કલેજે આંકડાઓનું ગણિત માંડીને જ નિર્ણય લેવો જોઈએ.