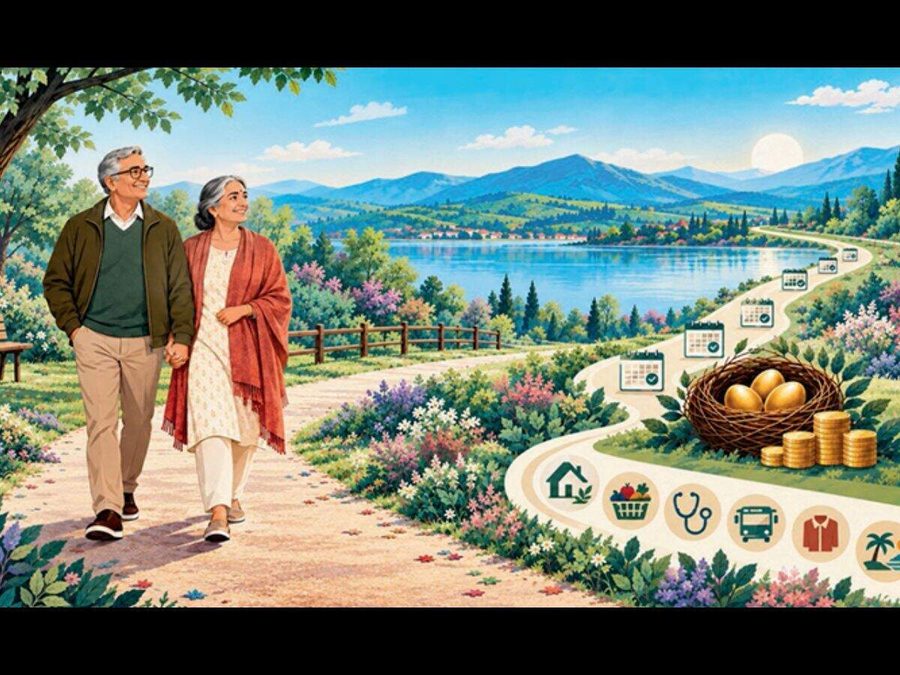
આજના યુગમાં કમાણી શરૂ થાય એટલે સૌથી પહેલો સવાલ એ થાય કે ભવિષ્ય માટે બચત ક્યાં કરવી અને રિટાયરમેન્ટ પછીનું જીવન કેવી રીતે આરામથી વિતાવવું? પશ્ચિમી દેશોમાં રિટાયરમેન્ટ પ્લાનિંગ માટે આખી સિસ્ટમ અલગ છે, કારણ કે ત્યાં યુવાનો નાની ઉંમરે પરિવારથી અલગ થઈ જાય છે અને પોતાના ખર્ચા જાતે જ સંભાળે છે. પરંતુ, આપણા ભારતમાં પરિસ્થિતિ બિલકુલ અલગ છે. અહીં આપણી સંસ્કૃતિ, પારિવારિક જવાબદારીઓ અને સામાજિક તાણાવાણા તદ્દન જુદા છે. આ જ કારણ છે કે ભારત જેવા વિશાળ દેશમાં હવે પશ્ચિમી દેશોની દેખાદેખી કરવાના બદલે રિટાયરમેન્ટ પ્લાનિંગનું એક નવું જ અને પોતાનું અલગ મોડેલ બનાવવાનો સમય આવી ગયો છે.
ભારતમાં સામાન્ય રીતે નોકરી કે ધંધો કરતા લોકો 58 થી 60 વર્ષની ઉંમરે રિટાયર થાય છે, પરંતુ આજના સમયમાં હેલ્થકેરનો ખર્ચ ખૂબ જ વધી ગયો છે. મોંઘવારી દિવસેને દિવસે વધતી જાય છે ત્યારે માત્ર પીએફ (PF) કે ગ્રેચ્યુઈટીના ભરોસે બેસી રહેવું હવે જોખમી સાબિત થઈ શકે છે. બીજી તરફ, ભારતમાં લોકોના ખર્ચા માત્ર પોતાના પૂરતા સીમિત નથી હોતા; બાળકોનું ઉચ્ચ શિક્ષણ, તેમના લગ્ન અને ઘરના વડીલોની મેડિકલ ઇમરજન્સી જેવી અનેક આર્થિક જવાબદારીઓ એકસાથે નિભાવવાની હોય છે. આ બધી વાતોને ધ્યાનમાં રાખીને જ આજની યુવા પેઢીએ 30 કે 35 વર્ષની ઉંમરથી જ રિટાયરમેન્ટ માટે મ્યુચ્યુઅલ ફંડ, એસઆઈપી (SIP) અને યોગ્ય હેલ્થ ઇન્શ્યોરન્સમાં રોકાણ કરવાનું શરૂ કરી દેવું ખૂબ જ અનિવાર્ય બની ગયું છે.
જો આપણે ભારત માટેનું કોઈ આગવું રિટાયરમેન્ટ મોડેલ બનાવવું હોય, તો તેમાં માત્ર ફાઇનાન્સિયલ પ્લાનિંગ જ નહીં, પરંતુ પારિવારિક સુરક્ષા અને સેલ્ફ-સસ્ટેનેબલ ઇન્વેસ્ટમેન્ટ પર વધારે ભાર આપવો પડશે. ફાઇનાન્સિયલ એક્સપર્ટ્સ પણ માને છે કે માત્ર બેંકની એફડી (FD) પર ભરોસો રાખવાને બદલે એવા સેક્ટરમાં પૈસા રોકવા જોઈએ જ્યાંથી નિયમિત આવક (પેસિવ ઇનકમ) ચાલુ રહે. સમય બદલાયો છે અને સાથે સાથે આપણા નાણાકીય નિર્ણયો લેવાની પદ્ધતિ પણ બદલવી પડશે, જેથી ભવિષ્યમાં કોઈના પર પણ આર્થિક બોજ બન્યા વગર એક સન્માનજનક અને ચિંતામુક્ત જીવન જીવી શકાય.