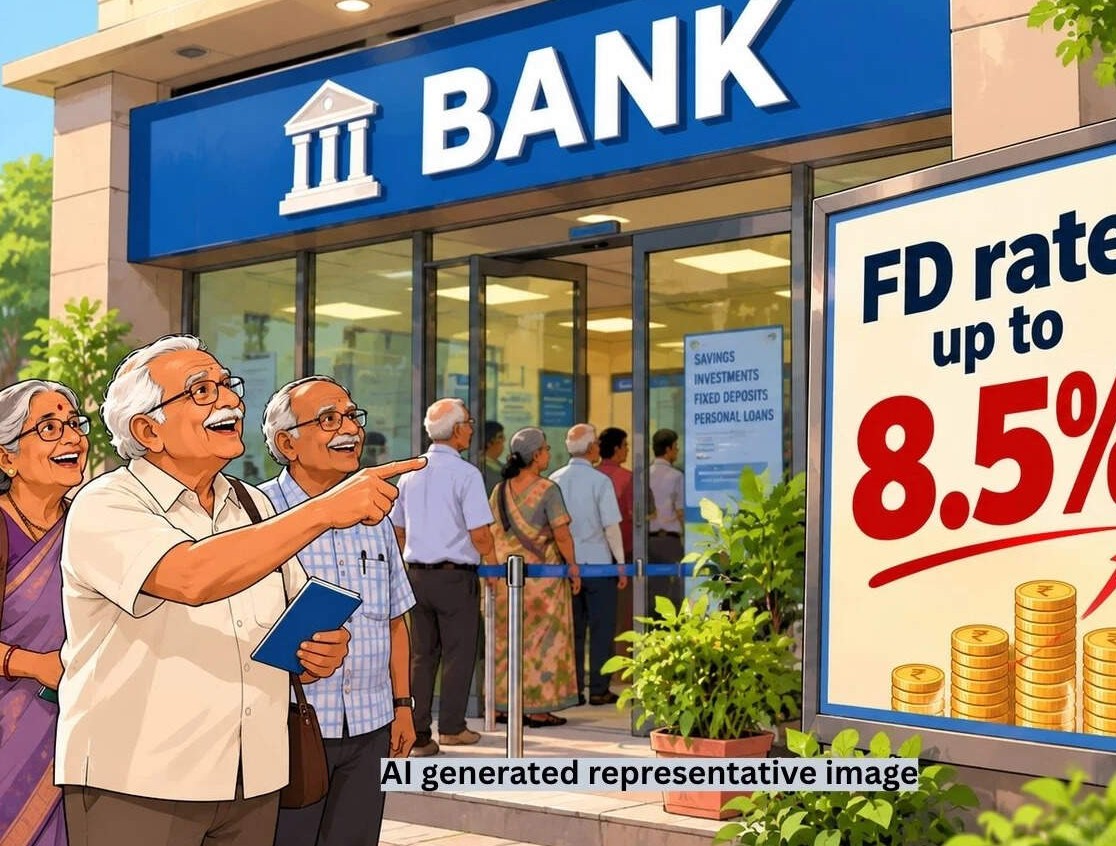
વરિષ્ઠ નાગરિકો માટે નાણાકીય રોકાણ વધુ નફાકારક બની રહ્યું છે કારણ કે દેશની કેટલીક નાની નાણાકીય બેંકો પાંચ વર્ષની મુદતની ફિક્સ્ડ ડિપોઝિટ પર આઠથી સાડા આઠ ટકા સુધીનું આકર્ષક વ્યાજ ઓફર કરી રહી છે. સાઈઠ વર્ષ કે તેથી વધુ ઉંમરના વરિષ્ઠ નાગરિકો ત્રણ કરોડ રૂપિયા સુધીની થાપણો પર આ ઉચ્ચ વ્યાજ દરનો લાભ મેળવી શકે છે. સૂર્યોદય સ્મોલ ફાઈનાન્સ બેંક વરિષ્ઠ નાગરિકોને પાંચ વર્ષની એફડી પર અડધા ટકા સાથે સાડા આઠ ટકાનું સર્વોચ્ચ વ્યાજ આપી રહી છે, જ્યારે જના સ્મોલ ફાઈનાન્સ બેંક આઠ ટકા વ્યાજ પ્રદાન કરી રહી છે. આ ઉપરાંત અન્ય ઘણી બેંકો પણ સાતથી સાડા સાત ટકા સુધીનું વ્યાજ આપી રહી છે. નિષ્ણાતોના મતે આવી બેંકોમાં રોકાણ કરતી વખતે પાંચ લાખ રૂપિયા સુધીના વીમા કવચની મર્યાદા ધ્યાનમાં રાખીને સાવચેતી રાખવી હિતાવહ છે.
મૂડી રોકાણ પર મળતા વ્યાજ સંબંધિત નિયમો અને કર કપાત અંગે પણ વરિષ્ઠ નાગરિકોએ જાગૃત રહેવું જરૂરી છે. જો બેંકમાંથી મળતું વાર્ષિક વ્યાજ એક લાખ રૂપિયાથી વધુ થાય, તો બેંકો દ્વારા નિયમ અનુસાર સ્ત્રોત પર જ ટેક્સ એટલે કે ટીડીએસ કાપવામાં આવે છે. જોકે, આ કોઈ વધારાનો કર નથી, અને જો કુલ કર પાત્ર આવક મર્યાદામાં હોય તો આ રકમ રિફંડ તરીકે પાછી મેળવી શકાય છે. નવી કર વ્યવસ્થા હેઠળ વરિષ્ઠ નાગરિકો બાર લાખ રૂપિયા સુધીની વાર્ષિક આવક પર રિફંડનો લાભ મેળવી શકે છે, જેના કારણે તેમની કર જવાબદારી શૂન્ય થઈ શકે છે. કર નિષ્ણાતોના જણાવ્યા અનુસાર, જો કોઈ વરિષ્ઠ નાગરિકની કુલ કર જવાબદારી શૂન્ય હોય, તો તેઓ બેંકમાં ફોર્મ બારસો એક જમા કરાવીને ટીડીએસ કપાત અટકાવી શકે છે.
ફોર્મ બારસો એક જમા કરાવવાનો અર્થ એ નથી કે આવકવેરા રિટર્ન ભરવામાંથી સંપૂર્ણ મુક્તિ મળી ગઈ છે. જો કરદાતાની કુલ આવક મૂળભૂત મુક્તિ મર્યાદાથી વધુ હોય અથવા કાયદાકીય જોગવાઈઓ લાગુ પડતી હોય, તો આઈટીઆર ભરવું અનિવાર્ય બને છે. જોકે, પંચોતેર વર્ષ કે તેથી વધુ ઉંમરના વરિષ્ઠ નાગરિકો, જેઓ માત્ર પેન્શન અને તે જ બેંકમાંથી મળતી વ્યાજની આવક ધરાવે છે અને નિયત શરતોનું પાલન કરે છે, તેમને આવકવેરા રિટર્ન ભરવામાંથી વિશેષ છૂટ મળે છે. વરિષ્ઠ નાગરિકોએ પોતાની નાણાકીય સ્થિતિ અને કર વ્યવસ્થાને ધ્યાનમાં રાખીને યોગ્ય આયોજન કરવું જોઈએ જેથી મહત્તમ વળતર મેળવી શકાય.