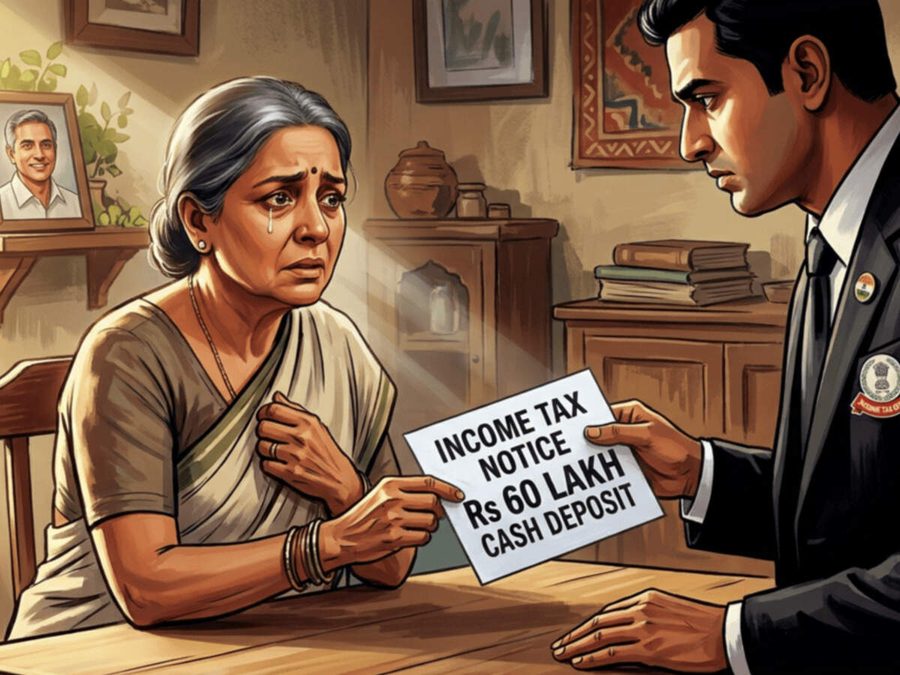
પૂણેમાં રહેતી પરવે નામના એક વિધવા મહિલા સામે ઈન્કમ ટેક્સ ડિપાર્ટમેન્ટે નાણાકીય વર્ષ 2015-16 દરમિયાન બેંક ખાતામાં થયેલા 60,07,500 રૂપિયાના કેશ ડિપોઝિટને લઈને સવાલો ઉઠાવ્યા હતા. અસેસિંગ ઓફિસર એટલે કે AO દ્વારા આ રકમને અએક્સપ્લેન્ડ ક્રેડિટ ગણીને સેક્શન 69A હેઠળ 60 લાખ રૂપિયા ઉમેરી દેવામાં આવ્યા હતા, કારણ કે મહિલાએ તે સમયે ITR ફાઈલ કર્યો ન હતો. મહિલા ગૃહિણી હોવાને કારણે તેની પાસે આવકનું કોઈ સ્વતંત્ર સાધન ન હતું અને તેના પતિનું 17.03.2023ના રોજ અવસાન થઈ ગયું હતું, જેના કારણે તે સમયસર જવાબ આપી શકી ન હતી અને AOએ 13.03.2023ના રોજ આદેશ પસાર કર્યો હતો.
આ મામલે મહિલાએ વકીલની મદદથી ઈન્કમ ટેક્સ અપેલા ટ્રિબ્યુનલ એટલે કે ITAT પુણેમાં અપીલ કરી હતી. મહિલાએ જણાવ્યું કે આ 60 લાખ રૂપિયા તેના દિવંગત પતિએ તેને અને તેમની 2 સગીર પુત્રીઓને ગિફ્ટ તરીકે આપ્યા હતા. મહિલાએ પોતાના બચાવમાં ફોર્મ 26AS, એફિડેવિટ, પતિનું ડેથ સર્ટિફિકેટ, કમ્પ્યુટેશન શીટ અને 24.08.2015થી 30.09.2015 વચ્ચેના બેંક સ્ટેટમેન્ટ્સ રજૂ કર્યા હતા. ટેક્સ ટ્રિબ્યુનલે એ વાત નોંધી કે દાતા એટલે કે પતિ હવે આ દુનિયામાં નથી જેથી તેઓ ખુદ પુષ્ટિ કરી શકે, પરંતુ મહિલાએ ડોનરની ઓળખ, સંબંધ, પીએન અને બંને પુત્રીઓની કન્ફર્મેશન રજૂ કરીને પોતાની જવાબદારી નિભાવી છે.
ITAT પુણેએ ટેક્સ વિભાગની દલીલ ફગાવી દીધી હતી અને AOને 60 લાખ રૂપિયાનો ઉમેરો રદ કરવાનો આદેશ આપ્યો હતો. આ કેસ એ વાત સાબિત કરે છે કે પરિવારના સભ્યના અવસાન બાદ પણ જો યોગ્ય પેપરવર્ક અને પુરાવાઓ રજૂ કરવામાં આવે તો કાનૂની લડત જીતી શકાય છે. નિષ્ણાતોના મતે, પરિવારમાં આવા ટ્રાન્ઝેક્શન વખતે ગિફ્ટ લેટર અને બેંક ટ્રા્રાન્સફરને પ્રાથમિકતા આપવી જોઈએ તથા સમયસર લીગલ ડોક્યુમેન્ટ્સ અને ડેથ સર્ટિફિકેટ સાચવીને રાખવા ખૂબ જ જરૂરી છે.