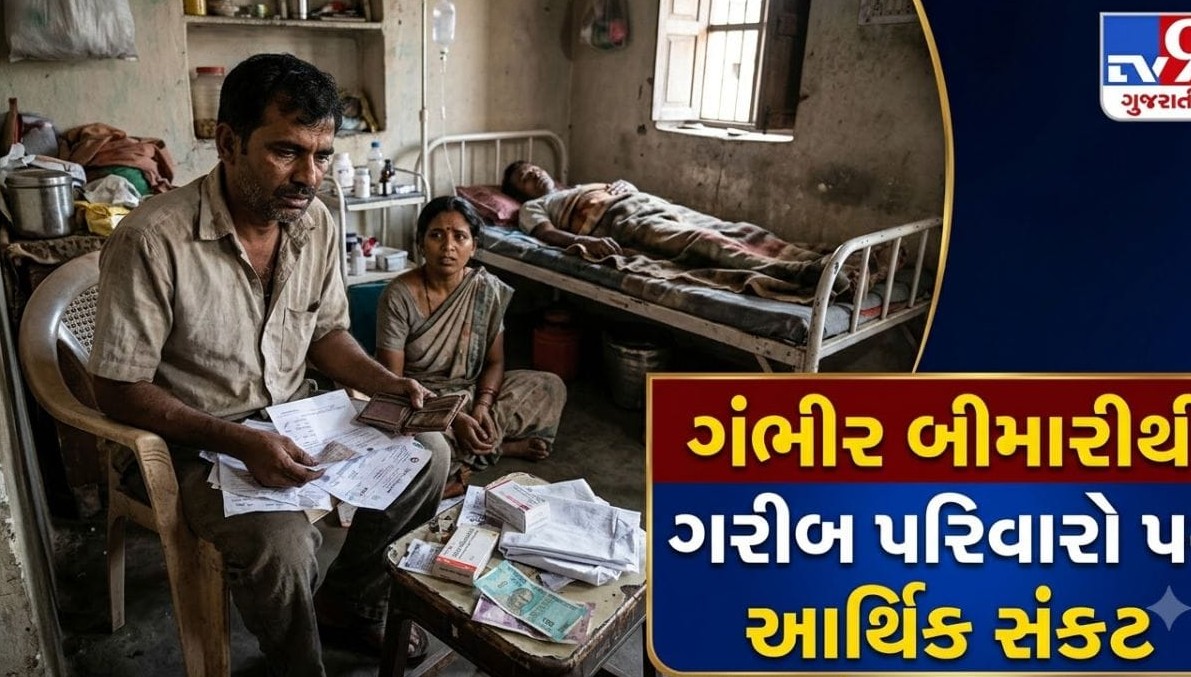
ગામડાંઓ અને શહેરોમાં જ્યારે કોઈ ગરીબ પરિવારમાં ગંભીર બીમારી દસ્તક દે છે, ત્યારે માત્ર દર્દીની તબિયત જ નહીં પરંતુ આખા ઘરની આર્થિક કરોડરજ્જુ ભાંગી જાય છે. તાજેતરના આરોગ્ય સંશોધનો અનુસાર, બિહાર જેવા રાજ્યોમાં સૌથી ગરીબ ગ્રામીણ પરિવારો પોતાના કુલ વપરાશ ખર્ચના છાસી ટકાથી વધુ રકમ માત્ર સારવાર પાછળ ખર્ચી નાખે છે. ત્રિપુરા જેવા વિસ્તારોમાં તો આ સ્થિતિ વધુ ભયાનક છે, જ્યાં ઓછી અને મધ્યમ આવક ધરાવતા શહેરી પરિવારો પોતાના માસિક ખર્ચના સો ટકા કરતાંય વધુ એટલે કે એકસઠ ટકા જેટલી રકમ સ્વાસ્થ્ય પાછળ વેડફી દે છે. આનાથી ખોરાક, બાળકોના શિક્ષણ અને જીવનજરૂરિયાતો પર સીધી માઠી અસર પડે છે.
સામાન્ય રીતે કોઈ પણ પરિવાર પાસે શરૂઆતમાં થોડી ઘણી બચત અથવા ઘરમાં રહેલી રોકડ રકમ હોય છે, જે હોસ્પિટલના શરૂઆતના ખર્ચમાં વપરાઈ જાય છે. પરંતુ જ્યારે આ બચત ખૂટી જાય છે, ત્યારે મુશ્કેલીઓની એક લાંબી શૃંખલા શરૂ થાય છે. પરિવારો ઊંચા વ્યાજે નાણાં ઉધાર લેવા મજબૂર બને છે અથવા તો જમીનનો નાનો ટુકડો, ઘરેણાં અને પશુધન જેવી કિંમતી ચીજવસ્તુઓ વેચી નાખે છે. રાષ્ટ્રીય સ્તરે ઉપલબ્ધ આંકડાઓ સાક્ષી પૂરે છે કે ભારતમાં માત્ર બાવીસ ટકા જેટલા લોકો પાસે જ આરોગ્ય વીમો છે, અને જ્યાં વીમો ઉપલબ્ધ છે ત્યાં પણ ખર્ચની ભરપાઈ નામમાત્ર જ થાય છે. પરિણામે, ગરીબ પરિવારો માટે સારવારનું બિલ એક કાયમી દેવાની જાળ બની જાય છે.
આ ગંભીર કટોકટીમાંથી ઉગારવા માટે સમયસરની સાવચેતી અને આર્થિક વ્યવસ્થા ખૂબ જ જરૂરી છે. ખાનગી હોસ્પિટલોના મોંઘા બિલથી બચવા માટે સરકારી આરોગ્ય સેવાનો લાભ લેવો તેમજ આયુષ્માન ભારત જેવી સરકારી યોજનાઓ વિશે અગાઉથી જ માહિતી હોવી અનિવાર્ય છે. જો અણધારી આફત સમયે લોન લેવાની જ ફરજ પડે, તો અસંગઠિત શાહુકારોના ઊંચા વ્યાજની ચુંગાલમાં ફસાવા કરતાં સહકારી સંસ્થાઓ અથવા સ્વસહાય જૂથોનો સહારો લેવો વધુ હિતાવહ છે. સરકાર અને નીતિઘડૈયાઓએ આર્થિક સુરક્ષાની મજબૂત જાળ બનાવવી પડશે, જેથી કોઈ પણ નાગરિકને માત્ર બીમારીના કારણે પાયમાલ થવાનો વારો ન આવે.