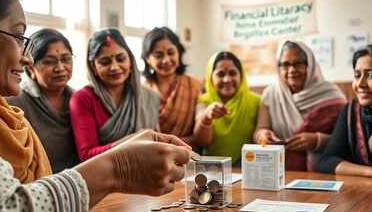
આપણા દેશમાં આજે અનેક મહિલાઓ આર્થિક રીતે સક્ષમ બની રહી છે અને વિવિધ ક્ષેત્રોમાં કમાણી પણ કરી રહી છે, પરંતુ હજુ પણ મોટો પ્રશ્ન એ છે કે તેમની કમાણી પર આખરી નિયંત્રણ કોનું છે? આવક મેળવતી હોવા છતાં પૂરતા પ્રમાણમાં નાણાકીય જ્ઞાનના અભાવે અને મર્યાદિત સહભાગિતાને કારણે અસંખ્ય મહિલાઓ પોતાના નિર્ણયો જાતે લઈ શકતી નથી. બેંક ખાતા કે નાણાકીય સેવાનો ઉપયોગ વધવા છતાં પારિવારિક નિર્ણયોમાં તેમની ભાગીદારી નહિવત્ જોવા મળે છે. આ પ્રકારની અસલામતી અને પરાવલંબન પાછળ સામાજિક ધોરણો અને પરંપરાગત લિંગ આધારિત માનસિકતા મુખ્યત્વે જવાબદાર છે. અભ્યાસો સ્પષ્ટપણે દર્શાવે છે કે જે મહિલાઓ નાણાકીય સાક્ષરતાના વિશેષ કાર્યક્રમોમાં જોડાય છે તેમનો આત્મવિશ્વાસ અને સમજણ સ્તર નોંધપાત્ર રીતે ઊંચું જાય છે.
જ્યારે ઘરની કોઈ સ્ત્રી નાણાકીય બાબતોને ઊંડાણપૂર્વક સમજે છે, ત્યારે સમગ્ર પરિવાર આર્થિક મુશ્કેલીઓ સામે સુરક્ષિત બને છે, ખાસ કરીને કટોકટીના સમયમાં, વિધવા અવસ્થામાં કે છૂટાછેડા જેવા સંજોગોમાં આ સુરક્ષા કવચ અત્યંત આવશ્યક સાબિત થાય છે. નાણાકીય શિક્ષણ એ કોઈ પરોપકાર કે એસાન નથી, પરંતુ તે ઘરના પ્રત્યેક સભ્ય માટે એક મજબૂત સુરક્ષા કવચ છે. બાળપણથી જ દીકરીઓને નાણાકીય બાબતોનું શિક્ષણ આપવાથી તેમની આર્થિક સ્વતંત્રતાની સફર સરળ બની શકે છે. પરિવારે નાની વયથી જ દીકરીઓને નાણાં વ્યવસ્થાપન સમજવા, પ્રશ્નો પૂછવા અને ઘરના આર્થિક નિર્ણયોમાં સક્રિય યોગદાન આપવા માટે પ્રેરિત કરવી જોઈએ, જેને બદલે માત્ર પુરુષો પર જ આધાર રાખવાની જૂની માનસિકતા બદલવી અનિવાર્ય છે.
આધુનિક યુગમાં ડિજિટલ સાધનો જેવા કે મ્યુચ્યુઅલ ફંડ કેલ્ક્યુલેટરના માધ્યમથી રોકાણનું ભવિષ્ય જાણી શકાય છે. આ સિવાય લોનની માસિક હપ્તાની રકમ નક્કી કરવી, સિપ દ્વારા થતા રોકાણ પર મળતા વળતરનો અંદાજ મેળવવો, પબ્લિક પ્રોવિડન્ટ ફંડ પર મળતી પરિપક્વતાની રકમ અને વ્યાજની ગણતરી કરવી તેમજ ફિક્સ્ડ ડિપોઝિટ પરના વ્યાજની જાણકારી મેળવવી ખૂબ જ સરળ બની ગઈ છે. રાષ્ટ્રીય પેન્શન પ્રણાલી હેઠળ પેન્શનની રકમ અને જમા થતી મૂડીનો અંદાજ પણ લગાવી શકાય છે. આ તમામ તકનીકી સાધનોનો ઉપયોગ કરીને મહિલાઓ પોતાના નાણાકીય ભવિષ્યને વધુ મજબૂત અને પારદર્શક બનાવી શકે છે, જેથી પરિવારની આર્થિક પ્રગતિમાં તેમનું યોગદાન અજોડ બની શકે.